 Bitcoin
 Ethereum
 Tether
 USDC
 TRON
 Dogecoin
 LEO Token
 Zcash
 Cardano
 Stellar
 Monero
 Chainlink
 Bitcoin Cash
 Dai
 Litecoin
 Hedera
 Cronos
 OKB
 Ethereum Classic
 KuCoin
 Cosmos Hub
 Algorand
 TrueUSD
 Dash
 VeChain
 Tezos
 Decred
 IOTA
 NEO
 Basic Attention
 Qtum
 0x Protocol
 Ravencoin
 Ontology
 Pax Dollar
 ICON
 Waves
 Lisk
 Bitcoin Diamond
 Huobi

Крипторынок перестал реагировать на угрозы китайских регуляторов
Совместное уведомление властей Китая от 6 февраля — запрещающее нелицензированные стейблкоины с привязкой к юаню, классифицирующее большую часть токенизации реальных активов как незаконную и вновь подтверждающее полный запрет на крипту — почти не вызвало реакции на рынках. Джейсон Аткинс, коммерческий директор гонконгской компании Auros, считает, что отсутствие реакции является наиболее показательным сигналом.
После многолетних ограничений и повторений одних и тех же запретов рынок в значительной степени заложил в цены негативное отношение Пекина к децентрализованной крипте. Теперь реальный интерес представляют лишь детали того, о чем на самом деле сигнализирует этот документ. Рассказываем, о каких запретах идет речь.
Токенизация реальных активов: опережать тренды рынка
Впервые в таком заявлении напрямую упоминается токенизация реальных активов — ранее китайские регуляторы не затрагивали эту сферу. Некоторые расценили такое решение как ужесточение контроля. Аткинс считает, что речь идет скорее о наведении порядка в регулировании.
По его мнению, власти Китая допустили, что биткоин-майнинг развился в масштабную индустрию внутри страны, и лишь в 2021 году ввели запрет, когда отрасль уже успела прочно укорениться в экономике. Сейчас, когда рынок RWA быстро растет по всему миру, Пекин не хочет повторять этот сценарий. Упоминание токенизации демонстрирует, что регуляторы заранее определяют эту тенденцию как потенциальную угрозу для контроля над капиталом — ведь речь идет о быстром и свободном перемещении активов, чего не допускает финансовая система Китая.
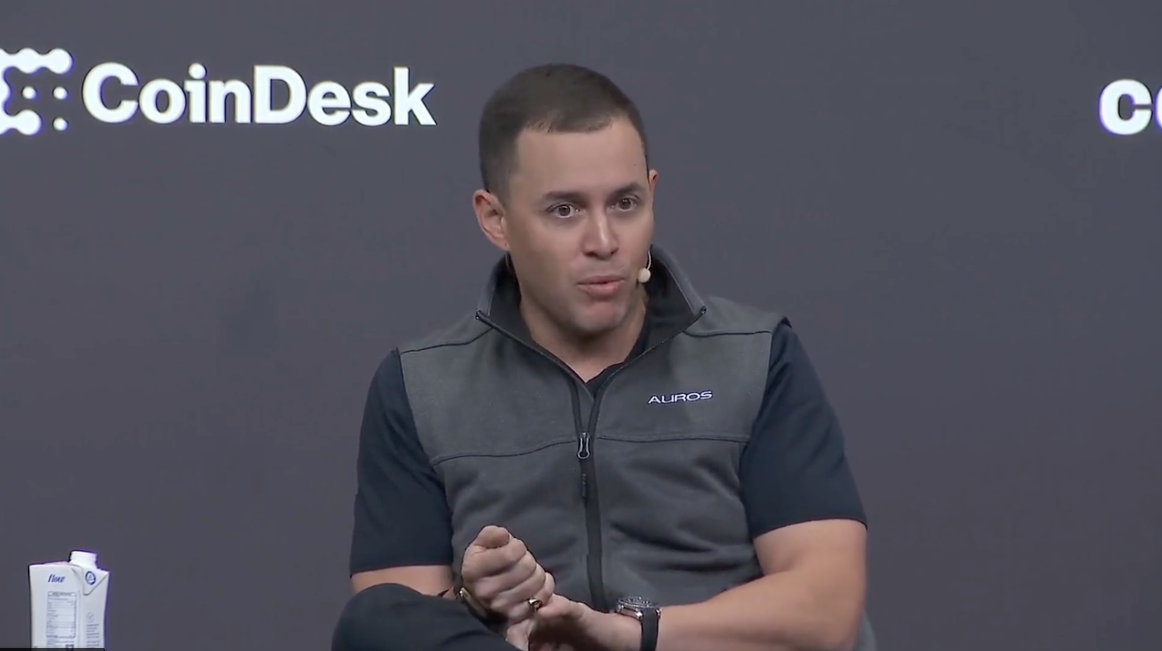
Джейсон Аткинс, коммерческий директор Auros. Источник: скриншот с Consensus
Появление полноценного регулирования для RWA в Китае в ближайшее время все же маловероятно. Но сам факт внимания властей к этой нише говорит о том, что к ней теперь относятся куда серьезнее, чем прежде.
«Майнинг биткоинов в Китае, похоже, развивался без особого внимания со стороны властей, и только когда он стал слишком большим, последовал запрет», — говорит Аткинс. — «Сейчас включение RWA в повестку указывает на то, что регуляторы стараются быть в курсе новых процессов и реагировать заранее».
Стейблкоины, Гонконг и вопросы развития инфраструктуры
Один нюанс привлек внимание аналитиков: впервые в уведомлении стейблкоины были отделены от определения виртуальных валют. Вместо этого их наделили статусом инструментов, выполняющих «некоторые функции фиатных денег». Эксперты увидели в этом осторожную попытку открыть путь для аффилированных с Китаем банков в Гонконге, чтобы те со временем могли подать заявки на лицензии для стейблкоинов в рамках новой нормативной базы города.
Аткинс считает такую трактовку вполне вероятной, но предупреждает, что это долгий процесс. Он рассматривает ситуацию через призму инфраструктуры, а не инноваций: если стейблкоины на деле улучшат обработку платежей и эффективность расчетов, они станут обновлением для банковской системы, а не угрозой. С таким аргументом регуляторы уже могут работать. По его словам, первыми участниками в «песочнице» Гонконга будут криптостартапы, но банки подтянутся позже — когда правила станут четче, а риски — контролируемыми.
Что касается китайских технологических гигантов — некоторые из них уже изучали проекты стейблкоинов в Гонконге, прежде чем получили приказ притормозить. Закулисные переговоры между Пекином и Гонконгом почти наверняка определяют, как далеко может зайти город.
«Мы читаем только то, что они хотят, чтобы мы прочитали», — подытожил он.
Незаметное цифровое доминирование доллара
Самая острая часть анализа связана не столько с баном в Китае, сколько с тем, что Пекин уже не может контролировать. По мнению Аткинса, принятие в США GENIUS Act заметно приблизило мир к сценарию, в котором цифровые транзакции — как и реальные — по умолчанию будут проводиться через долларовые системы. Каждая покупка стейблкоинов с привязкой к доллару фактически превращается в покупку гособлигаций США.
Китай прекрасно понимал эту расстановку сил: в 2013 году страна была крупнейшим иностранным держателем американских гособлигаций (свыше $1,3 трлн). Но с тех пор Пекин последовательно сокращал портфель, который сейчас упал примерно до $680 млрд — КНР уже уступила второе место Японии и Великобритании.
Тем не менее, продажа гособлигаций — это выбор, который Пекин способен сделать. В ситуации, когда принятие стейблкоинов развивается само по себе, такой возможности просто не остается: спрос на долговые бумаги США становится побочным эффектом обычных цифровых расчетов, которые не подконтрольны ни одному государству.
«Запретить можно», — сказал Аткинс. — «Но как это остановить?»
Важный аспект
Аткинс завершил размышления мыслью, которая актуальна не только для Китая: пока регуляторы по всему миру одобряют правила для стейблкоинов и пилотные проекты по токенизации, вопрос о том, кто обеспечит ликвидность для этих продуктов, остается практически открытым.
Вход и выход в фиат, стабильные цены, минимальное проскальзывание — ничего из этого не появится без маркетмейкеров, работающих в рамках правильных структур стимулирования. Регулирование может открыть дверь, утверждает он, но именно ликвидность наделяет подход смыслом.
«Без ликвидности ничего не работает», — сказал он. — «Неважно, насколько привлекательным вы это сделаете».
Стоит отметить, что Аткинс говорит как коммерческий директор маркетмейкинговой фирмы. У него прямой финансовый интерес в этом аргументе. Но сама суть верна независимо от того, кто ее озвучивает. Без маркетмейкеров, которые постоянно выставляют котировки на покупку и продажу, волатильность цен растет, спреды расширяются, а создание стабильного и доступного рынка, который планируют регуляторы — будь то в Гонконге, Вашингтоне или со временем в Пекине — становится структурно невозможным.
Китай может игнорировать эту реальность или полагать, что сможет обойти ее с помощью государственной инфраструктуры. Но «техническая начинка» любой функционирующей экосистемы стейблкоинов, реальной или воображаемой, проходит через такие фирмы, как Auros, хочет того Пекин или нет.
